PTA上下游產業鏈關系及其對滌綸化纖產品的影響
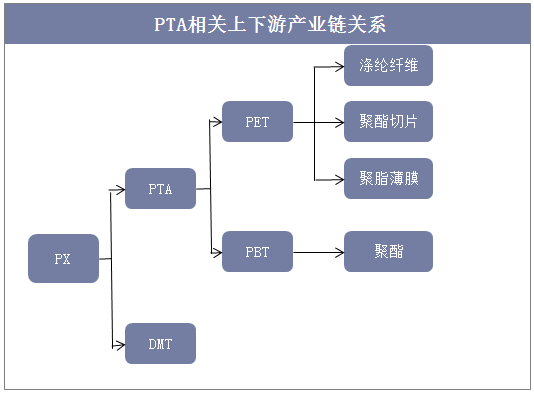
精對苯二甲酸(PTA)是化纖工業的核心原料之一,其上下游產業鏈涵蓋石油煉化、化工中間體、聚酯聚合以及紡織制造等多個環節。深入理解PTA與上下游產業鏈的關系,對于把握滌綸化纖產品的成本、供給和市場需求具有重要的意義。
一、PTA上游產業鏈概況
PTA的上游可追溯至石油煉化行業。主要原料對二甲苯(PX)由石腦油經催化重整或歧化反應制得,而石腦油則來自于原油常減壓蒸餾。因此,原油價格波動會直接影響PX的成本,進而傳導至PTA。除了PX外,PTA生產還需要醋酸作為溶劑,以及一定的催化劑和公用工程(水、電、蒸汽)。目前中國PTA產能高度集中于少數大型企業,如恒力石化、榮盛石化、恒逸石化、桐昆股份等,這些企業多數具備PX-PTA-聚酯一體化布局,抗風險能力較強。
二、PTA與下游聚酯產業鏈的關系
PTA最主要的下游產品是聚酯,包括聚酯纖維(滌綸)、聚酯瓶片和聚酯薄膜。其中聚酯纖維占比超過75%,是PTA消費的絕對主力。PTA與乙二醇(MEG)經過酯化、縮聚反應生成聚酯熔體或切片,再經紡絲等工序制成滌綸長絲或滌綸短纖。
- 滌綸長絲:包括POY(預取向絲)、FDY(全拉伸絲)和DTY(拉伸變形絲),廣泛用于服裝、家紡和產業用紡織品。
- 滌綸短纖:可純紡或與棉、麻、毛等混紡,用于棉型或中長型織物。
部分PTA用于生產聚酯瓶片(用于飲料瓶)和聚酯薄膜(用于包裝、電子等領域),但規模不及纖維級聚酯。
三、滌綸化纖產品的產業鏈傳導機制
在PTA-聚酯-滌綸的產業鏈中,價格和利潤的傳導呈現如下特征:
- 成本推動:原油→PX→PTA→聚酯→滌綸,各環節價格高度聯動,但傳導存在時滯。例如PX價格上漲時,PTA加工費若被壓縮,則PTA跟漲動力減弱。
- 利潤分配:產業鏈利潤在各個環節間分配。當PTA產能過剩時,加工費低迷,利潤更多流向聚酯和織造環節;反之,若下游需求旺盛,聚酯利潤改善,也會反哺PTA。
- 季節性需求:滌綸需求受紡織服裝旺季(如“金九銀十”、“雙十一”備貨)影響明顯,進而傳導至PTA開工率和庫存。
四、產業鏈一體化趨勢
聚酯龍頭企業向上游延伸,形成“PX-PTA-聚酯-紡絲”全產業鏈模式。這種一體化不僅降低了交易成本,還增強了企業對原料價格波動的抵御能力。隨著煉化項目投產,中國PTA自給率大幅提升,進口依存度下降,出口量有所增長,產業鏈整體競爭力增強。
五、對滌綸化纖產品的影響與展望
PTA作為滌綸化纖的最主要原料,其供應穩定性、價格走勢和加工利潤直接影響滌綸產品的成本與定價。隨著技術進步和產業整合,PTA與滌綸化纖的產業鏈關系將更加緊密,綠色低碳、差異化纖維和高性能材料將是重要發展方向。企業需密切關注原油、PX和PTA的動態,優化庫存與采購策略,以應對市場波動。
如若轉載,請注明出處:http://www.allpower.net.cn/product/48.html
更新時間:2026-10-20 23:40:46